
Om BI-integratie voor compliance te rechtvaardigen, moet de businesscase zich richten op het verminderen van auditvertragingen en meerkosten door gefragmenteerde bronsystemen en het ontbreken van verifieerbare data lineage. Een gefaseerde implementatie met een Proof of Concept op eigen historische data kan de goedkeuringskans vergroten, terwijl een conservatieve benadering van tijdwinst voorkomt dat onrealistische FTE-claims de businesscase ondermijnen.
BI-integratie voor compliance rechtvaardigen
BI-integratie in compliance rapportage biedt voordelen, maar het rechtvaardigen van de ROI kan complex zijn. Hier zijn enkele belangrijke overwegingen voor een verdedigbare businesscase.
- Identificeer de impact van gefragmenteerde bronsystemen op auditvertragingen en controlekosten.
- Gebruik een gefaseerde aanpak met een Proof of Concept om aannames over datakwaliteit te testen.
- Beoordeel tijdwinst conservatief en vermijd directe FTE-claims zonder herallocatieplan.
- Maak onderscheid tussen directe procesuren en vermeden risico's in de financiële onderbouwing.
- Zorg voor een transparant overzicht van Total Cost of Ownership, inclusief doorlopende kosten.
De grenzen van BI-integratie voor compliancerapportage
BI-integratie voor compliancerapportage gaat niet in de eerste plaats over een nieuw rapportagescherm. De feitelijke opgave is het verbinden van ERP-, CRM- en andere bronsystemen waarvan gegevens nodig zijn om een rapport herleidbaar te maken. API-integraties en middleware kunnen daarbij de verbindende laag vormen: zij brengen gegevens uit afzonderlijke systemen bij elkaar zonder dat een organisatie de operationele systemen direct hoeft te vervangen. De zakelijke vraag is vervolgens niet alleen of de gegevens kunnen worden verzameld, maar ook of de route van bron naar rapport voldoende controleerbaar blijft.
Die grens wordt vooral zichtbaar bij bestaande ERP-systemen. De aanwezigheid van duidelijke API-interfaces, of de mogelijkheid om een read-only databasespiegeling te gebruiken, bepaalt of een integratie haalbaar is zonder risico op verstoring van de productie. Een read-only benadering beperkt de ingreep in het bestaande systeem, omdat de rapportagevoorziening leest in plaats van schrijft. Ontbreekt zo'n veilige toegangsmogelijkheid, dan wordt de investering breder dan BI alleen: de technische toegang tot de bron wordt dan zelf onderdeel van de afweging.
De ROI is hierdoor lastig als één bedrag te presenteren. Een deel van de waarde zit in zichtbaar werk, zoals minder handmatige handelingen rond gegevensverzameling. Een ander deel zit in de mogelijkheid om gegevensstromen te onderbouwen. Dat laatste kan commercieel relevant zijn, maar laat zich niet automatisch vertalen naar directe besparing. Een geloofwaardige businesscase maakt daarom helder welke effecten meetbaar zijn en welke vooral de controleerbaarheid van rapportage versterken.
Ook versnipperde tijdswinst verdient een voorzichtige behandeling. Twintig minuten minder werk per medewerker wordt pas een loonkostenreductie wanneer er een concreet plan bestaat om die capaciteit anders in te zetten of daadwerkelijk af te bouwen. Zonder dat plan betreft het beschikbare capaciteit, geen gerealiseerde besparing. Deze scheiding beschermt de businesscase tegen onrealistische FTE-claims en maakt duidelijk wat de investering wel en niet beoogt: betrouwbare verbindingen tussen systemen en beter onderbouwde rapportage, binnen de technische grenzen van het bestaande systeemlandschap.
Waarom BI-integratie voor compliance een uitdaging blijft
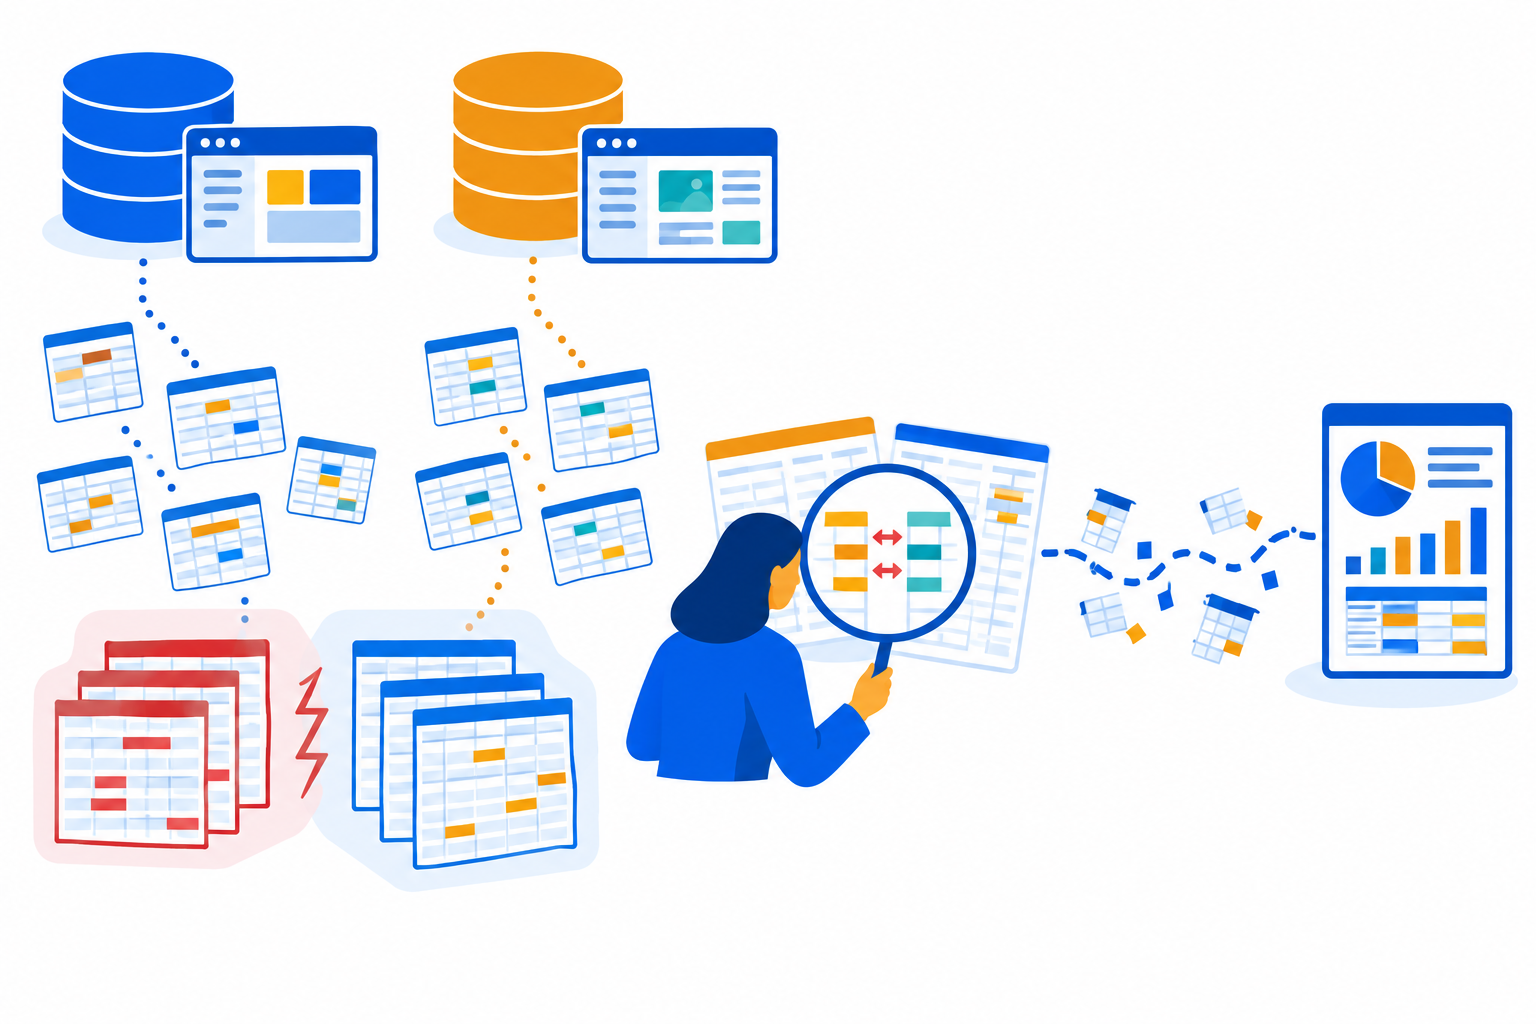
BI-integratie voor compliance wordt vaak overwogen wanneer rapportages nog wel haalbaar zijn, maar alleen dankzij intensief handmatig werk. Medewerkers verzamelen data uit verschillende ERP- en CRM-systemen, voeren deze samen in spreadsheets en moeten periodiek reconciliaties uitvoeren. Dit leidt tot een proces waarbij de betrouwbaarheid van definities, versies en herkomst afhankelijk blijft van individuele handelingen en lokale interpretaties.
Het gevolg is dat er schaduwadministraties ontstaan: teams houden eigen spreadsheetversies bij, waardoor naast de operationele administratie een alternatieve werkelijkheid ontstaat voor rapportagedoeleinden. Daarbij kunnen entiteiten in operationele en financiële domeinen verschillend worden gedefinieerd, wat de consistentie en uitlegbaarheid van rapportages onder druk zet. Auditvoorbereiding vraagt daardoor niet alleen om het aanleveren van bestanden, maar ook om het verklaren van verschillen tussen overzichten en het reconstrueren van beslissingen over definities.
De uitdaging bij het onderbouwen van de ROI van BI-integratie is dat deze handmatige belasting verspreid is over meerdere processen en kostenplaatsen. Reconciliatie, versiebeheer, auditcontroles en governance rond definities zijn zelden als afzonderlijke posten zichtbaar in de begroting. Tegelijk omvat een integratieproject meer dan alleen de initiële bouw: doorlopende kosten voor SLA's, API-onderhoud, security patching, hosting en governance worden vaak onderschat of niet structureel meegenomen in de meerjarenbegroting.
Het resultaat is dat het rendement van BI-integratie lastig te kwantificeren blijft zolang de huidige handmatige werkwijze, de verwachte nieuwe processen en de structurele beheerlast niet afzonderlijk en concreet zijn beschreven. Zonder deze onderbouwing blijft het risico bestaan dat de investering wordt beoordeeld op zichtbare rapportagefunctionaliteit, terwijl de onderliggende complexiteit en kosten onbenoemd blijven.
Wanneer is BI-integratie voor compliance de juiste keuze?
BI-integratie voor compliance is vooral relevant wanneer uw organisatie te maken heeft met gefragmenteerde bronsystemen en het ontbreken van een verifieerbare data lineage. In deze situatie leidt het ontbreken van een aantoonbare herkomst van gegevens tot substantiële auditvertragingen en directe meerkosten, doordat externe accountants extra controle-uren moeten besteden aan het valideren van steekproefdata. De waarde van integratie ligt dan in het kunnen aantonen van de relatie tussen brondata en rapportage-uitkomsten, bijvoorbeeld als onderdeel van bredere CSRD-readiness.
De kans op goedkeuring van de businesscase neemt toe wanneer u kiest voor een gefaseerde implementatie, ondersteund door een Proof of Concept (PoC) op eigen historische data. Door eerst met een PoC te toetsen of de gewenste gegevensstroom en definities in de praktijk werken, worden aannames over datakwaliteit en bruikbaarheid concreet gemaakt. Historische transactiedata fungeert daarbij als toetssteen, omdat deze de feitelijke patronen en uitzonderingen van uw organisatie weerspiegelt. Dit voorkomt dat beslissingen uitsluitend worden gebaseerd op theoretische voordelen of toekomstscenario’s.
Een gefaseerde aanpak verlaagt het bestuurlijke risico ten opzichte van een allesomvattend 'big bang'-scenario. De eerste fase kan zich richten op een afgebakende rapportagebehoefte, waarna de resultaten van de PoC richting geven aan verdere uitbreiding. Hierdoor hoeft goedkeuring niet te steunen op de aanname dat alle systemen en processen in één keer succesvol geïntegreerd kunnen worden. De businesscase krijgt zo een toetsmoment tussen de initiële investering en eventuele vervolgstappen.
BI-integratie is minder passend wanneer de behoefte zich beperkt tot een visueel dashboard zonder eisen aan controleerbare herkomst of auditvertraging. De aanpak is juist geschikt wanneer de kosten van extra validatie, de belasting van versnipperde bronnen en de noodzaak tot bewijsvoering samenkomen. In die gevallen wordt de investering teruggebracht tot een aantoonbare use-case met historische gegevens en een beheersbaar risico, waardoor de goedkeuringskans toeneemt.
Belangrijkste evaluatiecriteria voor BI-integratie
Na de keuze voor een afgebakende eerste fase moet het voorstel op vaste punten beoordeeld kunnen worden. De onderstaande criteria verbinden aannames over capaciteit aan aantoonbare werking in de eigen gegevens.
| Evaluatiecriterium | Wat wordt beoordeeld | Betekenis voor de businesscase |
|---|---|---|
| Conservatieve waardering van tijdswinst | Bij de modellering van tijdswinst kan finance slechts het deel van de theoretisch bespaarde uren opnemen dat aantoonbaar herallocatiebaar is. Het overige deel geldt niet zonder meer als financiële opbrengst. | Zo wordt een berekening van minder handmatige uren niet direct gelijkgesteld aan een volledige besparing. De businesscase blijft toetsbaar wanneer zij benoemt welk deel als herallocatiebare capaciteit is opgenomen en welk deel niet. Dat maakt de financiële beoordeling onafhankelijk van de veronderstelling dat elke vrijgekomen minuut tot lagere loonkosten leidt. |
| Bewijs op eigen historische transactiedata | Productiviteits- en kwaliteitsclaims kunnen worden onderbouwd met een afgebakende Proof of Concept op eigen historische transactiedata. Vooraf vastgelegde acceptatiecriteria bepalen wanneer de proef als voldoende geldt. | Dit criterium verschuift de discussie van algemene verwachtingen naar observeerbare resultaten in de eigen context. De acceptatiecriteria maken vooraf duidelijk welke uitkomst telt; zo ontstaan achteraf geen wisselende maatstaven voor succes. Voor bestuurders is dat een concreet signaal dat de investering niet uitsluitend op aannames rust. Voor het project begrenst het de eerste fase: alleen de afgesproken productiviteits- en kwaliteitsclaims staan ter toetsing. Een positieve proef onderbouwt uitbreiding, terwijl een afwijkende uitkomst zichtbaar wordt voordat de volledige investering wordt vastgelegd. |
Een praktisch kader voor BI-integratiebeslissingen
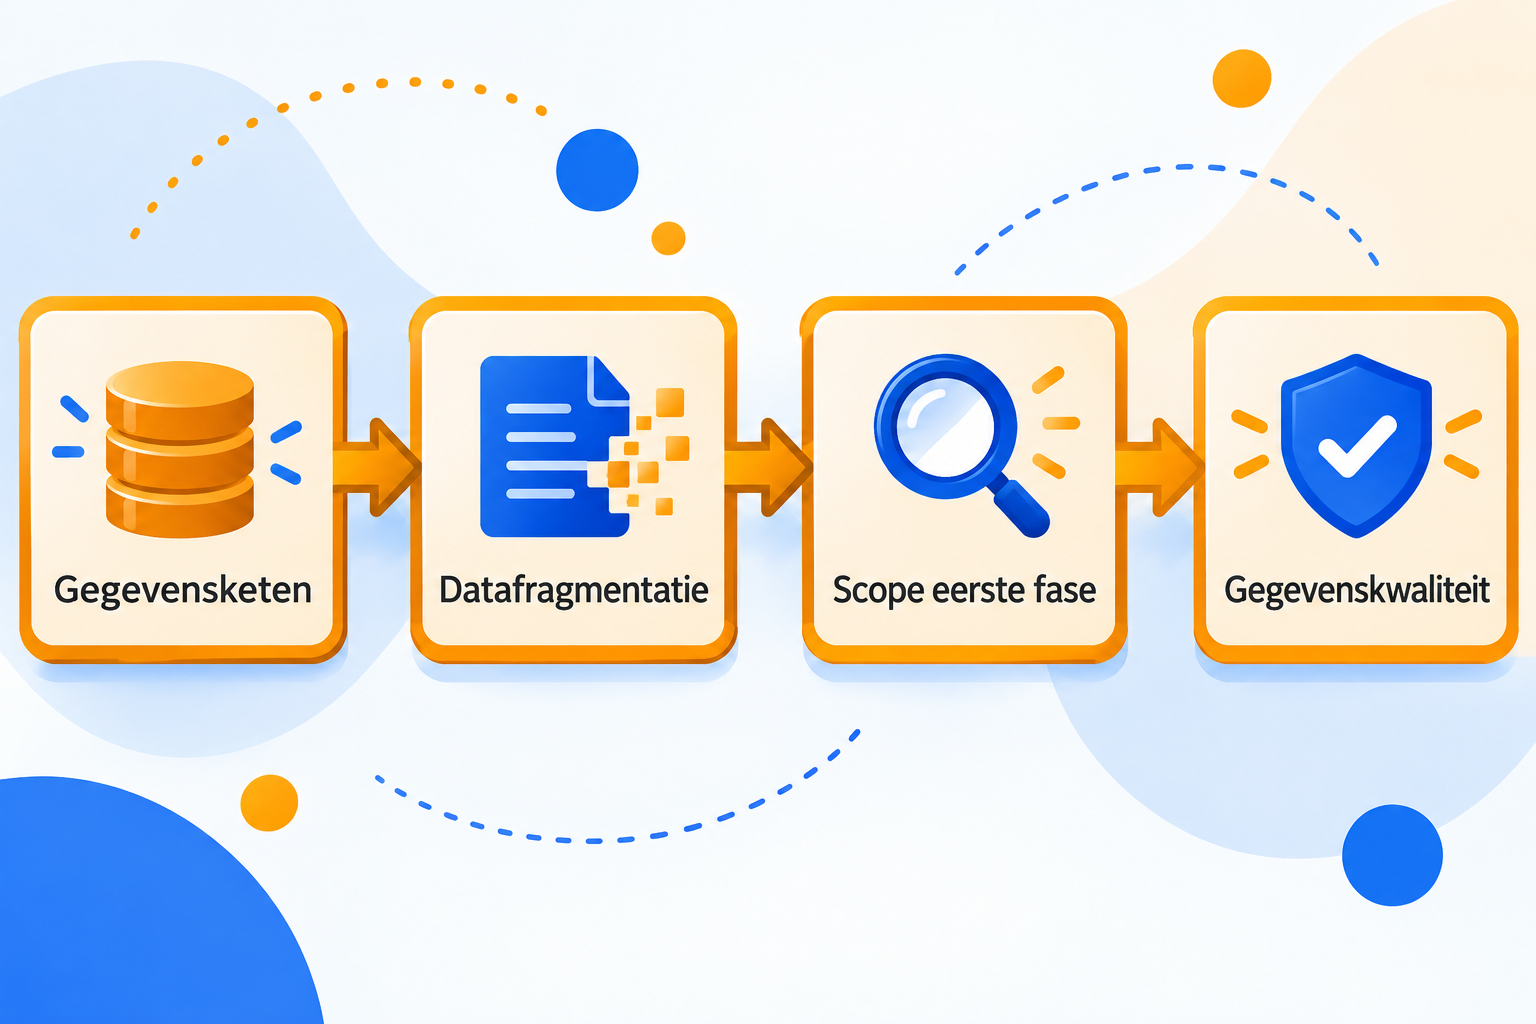
Een praktisch kader voor BI-integratiebeslissingen voorkomt dat de investering wordt beoordeeld als een visueel dashboardproject, terwijl de onderliggende datafragmentatie blijft bestaan. De volgende stappen helpen om de focus te houden op integratiewaarde en het vermijden van de dashboardvalkuil:
- Breng de gegevensketen in kaart. Start met het expliciet vastleggen van de route die compliancecijfers afleggen: uit welke bronsystemen komen ze, welke gegevens worden samengebracht en waar kunnen afwijkingen ontstaan? Dit maakt zichtbaar of het voorstel daadwerkelijk de integratie van ERP, CRM en andere systemen adresseert, of slechts de presentatie van bestaande data verandert.
- Beoordeel de impact op datafragmentatie. Onderzoek of de voorgestelde werkzaamheden de foutgevoelige fragmentatie in de gegevensbasis aanpakken. Als alleen de rapportageweergave verandert, blijven handmatige controles en verschillen in de bronketen bestaan, ongeacht hoe overtuigend het dashboard oogt.
- Maak de scope van de eerste fase expliciet. Leg vast welke onderdelen van de gegevensbasis binnen de eerste fase vallen en welke buiten beschouwing blijven. Zo voorkomt u dat een beperkte rapportage-inspanning wordt beoordeeld alsof alle datakwaliteits- en governancevraagstukken al zijn opgelost.
- Verbind investeringswaarde aan gegevenskwaliteit. De waarde van het voorstel hangt af van de mate waarin de onderliggende infrastructuur wordt verbeterd. Een voorstel dat de gefragmenteerde infrastructuur ongemoeid laat, rechtvaardigt een andere opbrengstverwachting dan een voorstel dat aantoonbaar integratie en datakwaliteit verbetert. Leg daarbij ook vast wie toegang heeft tot welke gegevens, bijvoorbeeld via rolgebaseerde toegangscontrole (RBAC).
Veelgestelde vragen over BI-integratie voor compliance
De meest voorkomende bezwaarvraag gaat niet over de technische mogelijkheid, maar over de manier waarop baten in de financiële onderbouwing mogen meetellen.
- Moet de businesscase vooral op procesuren of op vermeden risico worden gebaseerd?
Directe procesuren vormen doorgaans de meest verdedigbare basis. Zij zijn te koppelen aan werkzaamheden die nu plaatsvinden, zoals handmatige verwerking en controle rond rapportage. Die basis kan echter conservatief uitvallen, omdat zij niet alle gevolgen van gebrekkige gegevensbeheersing weerspiegelt. Het meenemen van vermeden toezichtboetes en andere risico's kan strategische urgentie toevoegen, maar finance kan deze posten als hypothetisch betwisten. Dat is geen reden om risico buiten beschouwing te laten, maar wel om het anders te behandelen dan directe procescapaciteit. Presenteer directe uren als de primaire, meetbare laag van de onderbouwing. Presenteer risico als een afzonderlijke laag die de mogelijke blootstelling beschrijft, niet als gegarandeerde besparing. Zo hoeft een besluit niet te leunen op een voorspelde boete die misschien nooit ontstaat, terwijl de organisatie wel zichtbaar maakt waarom controleerbare rapportage relevant is. Deze indeling maakt ook duidelijk waar discussie thuishoort: de hoogte en realisatie van procesuren zijn een operationeel vraagstuk; de waardering van vermeden risico is een bestuurlijke afweging. Een voorstel dat beide posten samenvoegt tot één hard rendement nodigt uit tot discussie over aannames. Een voorstel dat ze apart houdt, laat zien welk deel van de waarde aantoonbaar is en welk deel afhankelijk blijft van onzekere gebeurtenissen. Finance kan vervolgens bepalen hoeveel gewicht risicoreductie krijgt zonder de directe procesonderbouwing te verwerpen.
Belangrijke overwegingen voor BI-integratiebeslissingen
Een voorstel voor BI-integratie wordt bestuurbaar wanneer de investering niet eindigt bij de eerste ontwikkelraming, maar als een meerjarige operationele verplichting wordt beoordeeld.
- Vraag om één transparant TCO-overzicht. Een bruikbaar vertrouwenssignaal is een integraal meerjarenoverzicht van de Total Cost of Ownership. Daarin staan naast ontwikkelkosten ook hosting, monitoring, support-SLA's en API-lifecycle-onderhoud. Deze posten horen bij dezelfde zakelijke keuze, ook wanneer zij op verschillende momenten in de looptijd zichtbaar worden. Hosting en monitoring maken deel uit van de doorlopende omgeving waarin de integratie functioneert. Support-SLA's beschrijven de structurele ondersteuning rondom die omgeving. API-lifecycle-onderhoud maakt zichtbaar dat koppelingen geen eenmalige uitgave zijn, maar onderhoud vragen gedurende hun bestaan. Door deze kosten transparant te begroten, voorkomt de organisatie dat een aanvankelijk beperkte investering later wordt beoordeeld zonder de beheerlast die eraan verbonden is. Dit overzicht vormt ook de grens voor een eerlijke vergelijking tussen alternatieven: een lager ontwikkelbedrag zegt weinig wanneer hosting, monitoring, support of onderhoud buiten de raming vallen. Zo wordt de keuze gebaseerd op de volledige financiële en operationele verplichting, niet alleen op de eerste projectfactuur.